以需求为锚 资产管理机构如何构建配置框架、产品组合、风险边界与动态服务
在财富管理需求日益多元、市场波动显著加剧的当下,资产管理机构的核心竞争力不再仅仅是“挑选优质资产”,而是能否将客户与负债端的真实需求,系统地转化为可执行的配置框架、产品组合、风险边界和动态资产管理服务。这是一条从“需求洞察”到“服务闭环”的关键链条,也是机构实现差异化、提升客户粘性的根本路径。
一、从需求出发:避免“产品先行”的陷阱
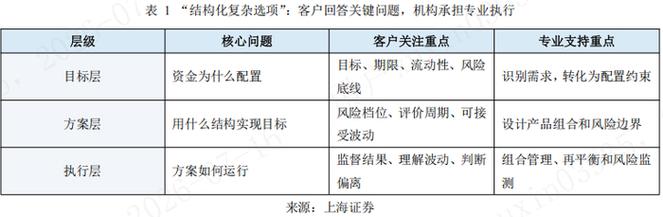
许多资产管理机构习惯以产品为中心,先有策略再找客户,结果导致产品与需求错配。真正专业的做法是:先建立需求采集和分析机制。无论是个人客户的养老、教育、财富增值目标,还是机构客户的久期匹配、流动性管理和会计准则约束,都需要被分解为可量化的收益目标、风险承受能力和期限结构。唯有把需求转化为清晰的“投资目标语言”,后续的配置才有依据。
二、搭建配置框架:从目标到战略资产配置
配置框架是承上启下的枢纽。它应包括:
- 目标与约束映射:将收益目标、最大回撤容忍度、流动性要求、税务与合规限制等,转化为可投资的资产类别和权重范围。
- 战略与战术分层:战略资产配置(SAA)确定长期中枢,战术资产配置(TAA)则根据短期市场估值与周期进行偏离。
- 情景分析与压力测试:针对通胀、利率、衰退等宏观情景,评估配置方案的稳健性。
配置框架不能是“一刀切”的模板,而应具备模块化和可参数化的特点,以适配不同客户群体的需求颗粒度。
三、产品组合:将框架落地为可投资工具
产品组合是配置框架的执行载体。机构需根据客户类型,构建多层次的组合方案:
- 标准化组合:针对大众客户,提供目标风险、目标日期等多策略组合,降低选择成本。
- 定制化组合:针对高净值与机构客户,结合负债端特点,设计多资产、多策略的专属组合。
- 底层工具选择:内部基金、ETF、委外专户等需在成本、透明度、容量和策略相关性上进行权衡。
关键原则是:组合的每一层都应与配置框架中的风险因子和收益来源一一对应,避免出现“框架一套、产品另一套”的脱节。
四、厘清风险边界:比收益更重要的是边界
风险边界不是简单设定一个止损线,而是贯穿事前、事中、事后的系统:
- 事前:明确波动率、回撤、久期、集中度、杠杆和流动性缺口的边界值,并得到客户确认。
- 事中:在边界被触及前启动预警,向投委会和客户同步原因与应对方案。
- 事后:归因分析风险预算的使用效率,提高边界校准能力。
风险边界的核心作用是为动态资产管理提供可操作的“纠偏范围”。当市场变化导致实际组合偏离目标,或客户需求发生转变时,清晰的风险边界使调仓和沟通都不至于失控。
五、动态资产管理服务:从一次性配置到持续陪伴
用户需求会随着生命周期、市场环境、政策规则和负债结构的变化而演变。因此,资产管理服务必须是动态的,包括:
- 定期检视与再平衡:基于偏离度或日历规则,持续将风险拉回合理区间。
- 情景驱动的调整:当宏观状态或客户情况切换时,及时重新评估配置,明确切换路径与成本。
- 全天候沟通与解释:用客户能理解的方式进行定期报告、回访和压力告知,使服务不局限于业绩展示,而是包含信念与知识传递。
- 技术与数据支撑:通过投研一体化平台,将需求的更新同步到组合管理端,实现端到端的敏捷响应。
六、几个常见误区与应对建议
1. 误区:风控只是限制
风险边界应与投资策略协同设计,成为决策的前提而不是事后检查。
2. 误区:推荐就是服务
若没有从需求到框架的转换过程,产品推荐容易误导客户或造成误解。
3. 误区:组合可以静态躺赢
缺乏动态再平衡的机制,无法落实真正的风险管理。
4. 误区:一套策略行天下
应当对客户进行适当性匹配,以组合差异化管理代替同一策略加不同包装。
在行业发展回归本源的背景下,“把需求转化为配置框架、产品组合、风险边界和动态特征”的成本在升高,但正是这项系统性的工作勾勒出真正的机构能力。能做且愿意做到这条完整链条的资产管理机构,在市场的长期波动中会从“竞争对手”的定位——从某种意义上——变为客户内心深处“与我同行”的合作伙伴,从而在管理和信任两个层面赢得真正的立足之地。
如若转载,请注明出处:http://www.fengzedai.com/product/46.html
更新时间:2026-10-13 12:58:03